北京市建设工程计价依据下工程质量检测费的企业管理费归属与实务解析
一、引言
在北京市建设工程计价体系中,企业管理费是构成工程造价的重要组成科目。《北京市建设工程计价依据》对企业管理费的涵盖范围作出了系统规定,其中工程质量检测费的归属与计取方式,直接关系到施工企业的成本核算与投标报价策略。围绕“企业管理费中的工程质量检测费”这一具体事项,厘清计价依据的政策口径、费用边界与管理要点,对北京地区施工企业具有现实意义。
二、企业管理费与工程质量检测费的计价定位
根据《北京市建设工程计价依据》的费用构成划分,企业管理费是指建筑安装企业组织施工生产和经营管理所需的费用,一般包括管理人员工资、办公费、差旅交通费、固定资产使用费、工具用具使用费、劳动保险和职工福利费、劳动保护费、检验试验费、工会经费、职工教育经费、财产保险费、财务费、税金及其他等项。工程质量检测费在计价依据中主要通过“检验试验费”等相关科目体现。
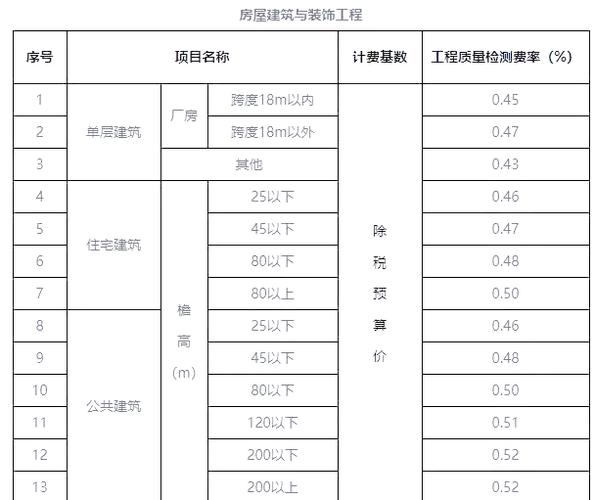
需要明确的是,工程质量检测费在企业施工企业管理费口径下,通常指向企业自行进行的、与施工过程质量控制相关的一般性检验试验支出,例如材料进场自检、施工过程抽样检测、企业内部试验室运行等相关费用。它区别于依据法律法规和工程建设强制性标准,由建设单位委托具有相应资质的检测机构实施的工程质量检测费用,后者在计价依据及合同约定中通常作为工程建设其他费用或专项费用另行计取,不应简单混入企业管理费。
三、费用边界:企业管理费中的检测费与专项检测费
在北京地区工程计价实务中,施工企业需重点区分两类检测费:
第一类是企业自检性质的检验试验费,属于企业管理费组成内容,由施工企业包干使用,体现为企业内部质量保证体系的运行成本。此类费用一般随企业管理费费率一并计取,不另行单独列项。其特点是金额相对可控、发生频次高、与施工工艺和质量管理制度紧密相关。
第二类是法定检测与见证取样检测费用,按照国家和北京市有关规定应由建设单位委托检测机构实施、费用由建设单位承担的检测项目,不属于施工企业管理费范畴,也不应计入施工企业投标报价中的企业管理费。施工企业在报价和合同签订阶段,应结合招标文件与合同条款,明确该类检测费的承担主体和结算方式,避免费用责任交叉。
对于施工企业委托检测机构进行的、超出企业自检范围但因施工需要发生的检测支出,其费用归属应视合同约定和计价依据的具体口径确定。在《北京市建设工程计价依据》框架下,企业应坚持“依据费用性质归类、依据合同约定计取”的原则,防止将有专项费用来源的检测支出错计入企业管理费,造成成本归集失真。
四、北京企业实务管理要点
(一)准确理解计价依据的费用构成。施工企业造价与财务人员应结合《北京市建设工程计价依据》费用组成说明,梳理企业管理费中检验试验费的具体口径,在企业成本核算科目中单独设置检测费明细,保证计价口径、会计核算口径与合同结算口径相衔接。
(二)强化招投标阶段的费用复核。在投标报价编制时,应核对招标文件对工程质量检测的委托主体、检测范围与费用承担约定,对属于建设单位承担的检测费用不重复计入企业管理费;对企业自检费用按企业管理费口径合理计取,避免漏项或重复计取。
(三)完善内部检测成本管理。北京地区施工企业应建立材料进场检验、过程抽检和内部试验室运行的费用台账,将实际发生的检验试验支出与企业管理费中计取的检验试验费进行对比分析,为后续项目报价和企业定额完善提供数据支撑。
(四)注重合同条款的风险防范。合同签订时应对检测费承担界面作出明确约定,特别是见证取样检测、专项检测与施工企业自检的划分,防止施工过程中因费用归属不清引发争议。对于建设单位另行委托检测的情形,应在合同中明确不纳入施工企业管理费包干范围。
五、
《北京市建设工程计价依据》为企业管理费中工程质量检测费的计取提供了基本框架。北京地区施工企业应从费用性质出发,准确区分企业自检检验试验费与法定专项检测费,在投标报价、成本核算和合同管理中保持口径一致,既严格落实计价依据,又有效防范费用归集与结算风险,实现工程造价管理的规范化与精细化。
如若转载,请注明出处:http://www.bjhxdl.com/product/55.html
更新时间:2026-11-15 05:23:23